Araç değer kaybı, kusurlu karşı tarafın trafik sigortasından, onun kusuru oranında alınır. 1 Temmuz 2026’dan itibaren araç hasarı için sigortaya başvuran kişi, değer kaybı talebinde de bulunmuş sayılır; değer kaybını eksper tespit eder ve sigortacı tutarı size bildirir. Bu yazıda değer kaybının ne olduğunu, kimden ve nasıl isteneceğini, tutar düşük kalırsa neler yapılabileceğini 2026 kurallarıyla anlatıyoruz.
Araç değer kaybı nedir?
Kaza geçiren bir araç ne kadar iyi onarılırsa onarılsın, ikinci el piyasasında çoğu zaman hasarsız bir emsaline göre daha düşük fiyata alıcı bulur. Aradaki bu fark değer kaybı olarak adlandırılır.
Yeni düzenleme bu kavramı açıkça tanımlıyor: Değer kaybı, aracın kaza tarihinden önceki ikinci el satış değeri ile onarılmasından sonraki ikinci el satış değeri arasındaki farkı esas alır (GŞ A.5/a). Yargıtay’ın yerleşik görüşü de değer kaybını bu şekilde, kazadan hemen önceki ve onarım sonrasındaki piyasa değeri arasındaki fark olarak kabul etmektedir.
Değer kaybı, trafik sigortasının maddi zararlar teminatı içinde yer alır. Yani aracın onarım bedelinden ayrı, ama aynı teminatın bir parçası olan bir zarardır.
Değer kaybı kimden istenir?
Değer kaybı, kazaya karışan ve kusurlu olan karşı aracın trafik sigortası şirketinden istenir. Trafik sigortası, sigortalının üçüncü kişilere verdiği zararı karşılar; bu yüzden kendi trafik sigortanızdan kendi aracınızın değer kaybını isteyemezsiniz.
Karşı tarafın sigortası yalnız kendi sigortalısının kusuru oranında ödeme yapar. Hak sahibinin kendi kusuruna denk gelen talepler teminat dışıdır (KTK m.92/g, GŞ A.6/b). Kazada tamamen kusurlu bulunan taraf, kendi aracının değer kaybını karşı tarafın sigortasından alamaz. Taraflarca düzenlenen kaza tespit tutanaklarında sigorta şirketleri kusuru SBM sistemi üzerinden %0, %50 veya %100 olarak belirler. Şirketlerin belirlediği kusur oranına, bildirimden itibaren 5 gün içinde, değerlendirmeyi etkileyebilecek ek bilgi ve belgelerle sigorta şirketine itiraz edilebilir. Mahkeme veya hakem ise bilirkişi incelemesiyle farklı bir oran belirleyebilir. Kusur oranına itiraz etmek istiyorsanız kusur oranına itiraz yazımıza bakabilirsiniz.
Bazı durumlarda değer kaybı sigortadan değil, doğrudan kişilerden istenir:
- Zarar, araç başına maddi zarar limitini aşıyorsa (2026 yılı için otomobilde 400.000 TL), aşan kısım kusurlu sürücü ve işletenden, varsa İMM (ihtiyari mali mesuliyet) poliçesinden istenebilir.
- Karşı aracın trafik sigortası yoksa, araçtaki maddi zarar kural olarak Güvence Hesabından karşılanmaz; talep kusurlu sürücü ve işletene yöneltilir. Ayrıntılar için karşı taraf sigortasız veya kaçtı yazımıza bakabilirsiniz.
Yeni sistemde değer kaybı için ayrı başvuru gerekir mi?
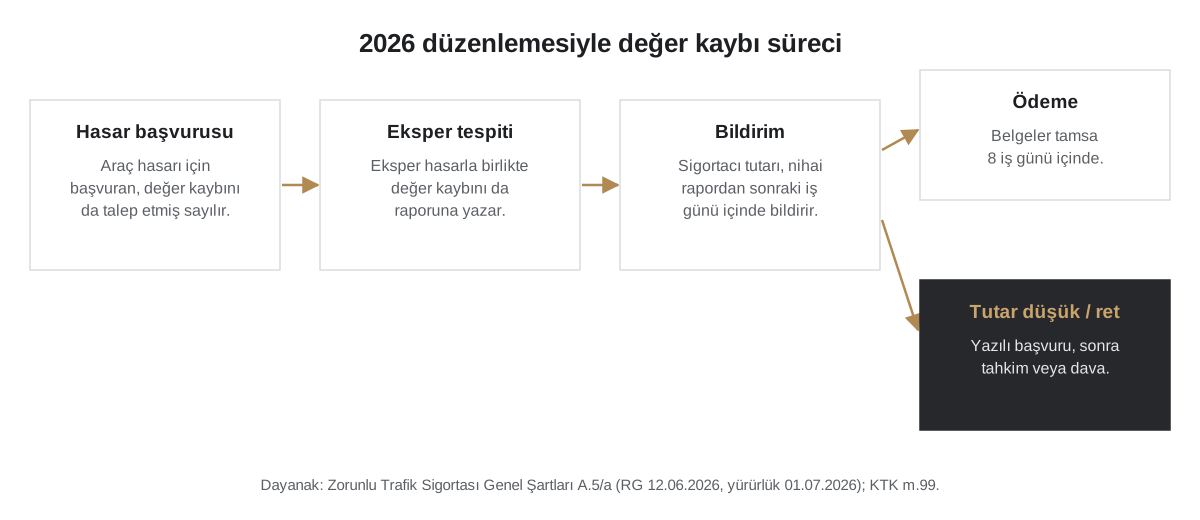
Maddi zararlar teminatı kapsamındaki başvurular, araçtaki hasar bedelini ve değer kaybını birlikte kapsar. Araç hasarı için başvuruda bulunan hak sahibi, değer kaybı talebinde de bulunmuş kabul edilir (GŞ A.5/a). Ayrıca değer kaybı hesabına ilişkin eski Ek-1 formülü kaldırıldı.
Bu düzenleme, karşı tarafın trafik sigortasına araç hasarı için başvurduğunuzda değer kaybının da aynı dosyada değerlendirilmesi anlamına gelir. Yine de şu noktalara dikkat etmenizi öneririz:
- Başvuruyu yazılı yapın. Dava veya tahkimden önce sigortacıya yazılı başvuru yapılması gerekir (KTK m.97). Başvuruyu iadeli taahhütlü mektup, KEP veya e-posta gibi ispatlanabilir bir yolla yapmak en güvenli yoldur. Kaza tespit tutanağını ve Genel Şartların Ek-6’sında sayılan diğer belgeleri ekleyin.
- Değer kaybını da açıkça yazın. Kural gereği talep edilmiş sayılsa da, dilekçenizde değer kaybını da talep ettiğinizi belirtmeniz ileride ispat kolaylığı sağlar.
- Belgelerinizi saklayın. Kaza yerinde ve onarım öncesinde çekilen fotoğraflar, servis giriş-çıkış kayıtları, onarım faturaları ve aracınıza benzer araçların kaza tarihine yakın satış ilanları, değer kaybı tutarı tartışmalı hale gelirse önemli olur.
- Hasarı kaskonuzdan yaptırdıysanız değer kaybı bu dosyada değerlendirilmez. Bu durumda değer kaybı için karşı tarafın trafik sigortasına ayrıca yazılı başvuru yapmanız gerekir.
Yeni kuralların hangi poliçelere uygulanacağı konusu tartışmalıdır. Genel Şartlara göre değişiklikler kural olarak yürürlükten sonra yapılan sözleşmelere uygulanır; 1 Temmuz 2026’dan önce düzenlenmiş bir poliçe kapsamındaki kazada hangi kuralların uygulanacağı dosya bazında değerlendirilmelidir. Ayrıntılar için trafik sigortası 2026 değişiklikleri yazımıza bakabilirsiniz.
Değer kaybını kim hesaplar, sigorta ne zaman bildirir?
Değer kaybını, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumunun (SEDDK) belirleyeceği usul ve esaslara göre atanacak sigorta eksperi tespit eder. Araç hasarı için eksper atanmışsa, hasarı inceleyen eksper değer kaybı tutarını da raporuna yazar. Eksperin dikkate aldığı unsurlar Genel Şartlarda sayılmıştır (GŞ A.5/a):
- aracın markası, modeli ve yaşı,
- kullanılmışlık düzeyi,
- hasar gören kısımlar,
- geçmiş hasar durumu,
- aracın kaza öncesindeki ikinci el satış değeri ile onarım sonrasındaki ikinci el satış değeri arasındaki fark.
Genel Şartlarda artık bir hesap formülü yer almıyor; tutar somut araca ve piyasa koşullarına göre belirleniyor. Eski Genel Şartlardaki kilometre ve hasar sınırlamalarına dayanan hesap yöntemi de artık uygulanmıyor. Yüksek kilometre veya önceki hasar, tek başına değer kaybını otomatik olarak ortadan kaldırmaz; bunlar eksperin dikkate aldığı unsurlardır.
Bildirim süresi: Sigortacı, hesaplanan değer kaybı tutarını yazılı olarak veya kalıcı veri saklayıcısı (SMS, e-posta, mobil uygulama, e-Devlet gibi bilginin değiştirilmeden saklandığı ortamlar) aracılığıyla, en geç nihai eksper raporunun kendisine ulaştığı tarihi takip eden iş günü içinde size bildirir.
Ödeme süresi: Sigortacı, Genel Şartlarda belirlenen belgelerin kendisine iletilmesinden itibaren 8 iş günü içinde, teminat sınırları içindeki tazminatı ödemek zorundadır (KTK m.99, GŞ B.2/2.1). Sigortacı haklı olarak yeni bir belge isterse bu süre, istenen belgenin iletilmesinden sonra başlar.
Değer kaybı eksik ödenirse veya hiç ödenmezse ne yapılır?
Bildirilen tutar gerçek değer kaybınızı karşılamıyorsa veya sigortacı hiç ödeme yapmıyorsa şu yollar açıktır:
- Bildirimi ve eksper raporunu inceleyin. Hangi değerlerin esas alındığını, aracınızın emsal ilanlarını ve hasar kayıtlarını karşılaştırın.
- Sigortacıya yazılı başvuru veya itiraz yapın. Gerekçenizi ve belgelerinizi ekleyin.
- Cevabı bekleyin. Trafik sigortasında Kanun, sigortacının başvurudan itibaren en geç 15 gün içinde yazılı cevap vermesini öngörür (KTK m.97). Sigorta Tahkim Komisyonuna başvuru için ise Sigortacılık Kanunu 15 iş günü süresinden söz eder (5684 m.30/13). En güvenli yol 15 iş gününün dolmasını beklemektir.
- Tahkim veya dava yoluna gidin. Cevap gelmezse veya talebiniz karşılanmazsa Sigorta Tahkim Komisyonuna başvurabilir ya da dava açabilirsiniz.
Bu adımların ayrıntısını değer kaybı eksik ödendi: itiraz yolları yazımızda anlattık. Değer kaybının hiç talep edilemediği durumlar için de değer kaybı alınamayan durumlar yazımıza bakabilirsiniz.
Kasko değer kaybını öder mi?
Kasko, kendi aracınızın hasarını karşılayan isteğe bağlı bir sigortadır. Kasko poliçeleri kural olarak değer kaybını kapsamaz; değer kaybı, kusurlu karşı tarafın trafik sigortasından istenir.
Bazı poliçelerde ek teminatlar bulunabilir. Kaskonuzun değer kaybını kapsayıp kapsamadığını öğrenmek için poliçenizin özel şartlarını kontrol edin. Hasarınızı kaskodan yaptırmanız, karşı tarafın trafik sigortasından değer kaybı talep etmenize engel değildir; ancak bunun için ayrıca yazılı başvuru yapmanız gerekir.
Hangi durumda hangi sigortaya başvurmanın uygun olacağı için trafik sigortası mı kasko mu yazımıza bakabilirsiniz.
Değer kaybı talebinde zamanaşımı ne kadar?
Trafik kazasından doğan maddi zararlar için talep hakkı, zarar gören kişinin zararı ve tazminat yükümlüsünü öğrendiği tarihten itibaren 2 yıl, her halde kaza tarihinden itibaren 10 yıl içinde zamanaşımına uğrar (KTK m.109). Fiil aynı zamanda suç oluşturuyor ve ceza kanunu daha uzun bir zamanaşımı öngörüyorsa, bu uzun süre maddi tazminat talepleri için de geçerlidir.
Zamanaşımı, tazminat yükümlüsüne (sürücü veya işletene) karşı kesilirse sigortacıya karşı da kesilmiş olur; bunun tersi de geçerlidir. Sürelerin hesaplanması somut olaya göre değişebileceğinden, sürenin dolmasını beklemeden işlem yapmak en güvenli yoldur. Ayrıntılar için trafik kazası zamanaşımı yazımıza bakabilirsiniz.
Değer kaybı başvurusunda ne zaman avukata danışmak gerekir?
Değer kaybı başvurusu çoğu dosyada sigorta şirketiyle doğrudan yürütülebilir. Ancak şu durumlarda dosyanın ayrıntılı incelenmesi faydalı olur:
- Kusur oranı size göre hatalı belirlenmişse,
- Bildirilen değer kaybı tutarı, emsal araçların piyasa değerlerine göre açıkça düşük görünüyorsa,
- Zarar teminat limitini aşıyorsa veya karşı tarafın sigortası yoksa,
- Karşı tarafın poliçesi 1 Temmuz 2026’dan önce düzenlenmişse,
- Sigorta şirketi ödeme karşılığında “başka talebim yoktur” içerikli bir belge imzalatmak istiyorsa.
Somut dosyanızın değerlendirilmesi için bir avukattan destek alabilirsiniz.
Sık sorulan sorular
Araç değer kaybı nasıl alınır?
Kusurlu karşı tarafın trafik sigortası şirketine araç hasarı için yazılı başvuru yapılır. 2026 düzenlemesiyle bu başvuru değer kaybı talebini de kapsar; değer kaybını eksper tespit eder ve sigortacı tutarı size bildirir. Tutara itiraz ederseniz tahkim veya dava yoluna gidebilirsiniz.
Değer kaybı için ayrıca başvuru yapmak gerekiyor mu?
Genel Şartlara göre araç hasarı için başvuran hak sahibi değer kaybı talebinde de bulunmuş kabul edilir. Yine de yazılı başvurunuzda değer kaybını da açıkça yazmanız ispat bakımından faydalıdır.
Değer kaybını hangi sigorta öder?
Kazaya karışan karşı aracın trafik sigortası, kendi sigortalısının kusuru oranında öder. Kendi kusurunuza denk gelen kısım teminat dışıdır; tamamen kusurluysanız değer kaybı alamazsınız.
Kasko değer kaybını öder mi?
Kasko poliçeleri kural olarak değer kaybını kapsamaz; değer kaybı karşı tarafın trafik sigortasından istenir. Poliçenizde değer kaybına ilişkin ek bir teminat olup olmadığını ayrıca kontrol etmelisiniz.
Değer kaybı nasıl hesaplanır?
Genel Şartlarda artık formül yoktur. Eksper; aracın markası, yaşı, modeli, kullanılmışlık düzeyi, hasar gören kısımları, geçmiş hasarları ve kaza öncesi ile onarım sonrası ikinci el satış değeri arasındaki farkı dikkate alarak somut araca göre tespit yapar.
Değer kaybı başvurusu için süre var mı?
Talep, zararı ve tazminat yükümlüsünü öğrendiğiniz tarihten itibaren 2 yıl, her halde kaza tarihinden itibaren 10 yıl içinde zamanaşımına uğrar (KTK m.109). Fiil suç oluşturuyor ve ceza zamanaşımı daha uzunsa o süre uygulanır.
Dayanak mevzuat ve kaynaklar
- Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları (RG 14.05.2015/29355, 01.07.2026 itibarıyla güncel hali), m.A.5/a, A.6, B.2
- Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartlarında Değişiklik Yapılmasına Dair Genel Şartlar (RG 12.06.2026/33278)
- 2918 sayılı Karayolları Trafik Kanunu, m.92, 97, 99, 109
- 5684 sayılı Sigortacılık Kanunu, m.30
- Sigorta Tahkim Komisyonu
Bu yazı genel bilgilendirme amaçlıdır; somut bir olay için hukuki görüş yerine geçmez. Yazı, 16 Kasım 2026 tarihindeki mevzuata göre hazırlanmıştır; bu tarihten sonra mevzuat ve içtihat değişmiş olabilir.